
Combien de temps conserver ses documents bancaires
 Nicolas
•
25 octobre 2026
Quand on trie ses papiers, une question revient souvent : combien de temps garder les documents bancaires ? Ce sujet paraît simple, mais il touche à la preuve, au droit et à la sécurité de votre argent. Un document bancaire peut servir à vérifier une opération, contester une erreur ou justifier un paiement. Mieux vaut donc connaître le bon délai, la bonne durée et les cas où la loi impose de conserver un document plus longtemps. Avec un conseil personnel clair, vous évitez les oublis dans votre vie administrative, que ce soit pour un usage personnel ou professionnel.
En pratique, il ne s’agit pas seulement de garder un document bancaire “au cas où”. Il faut savoir lequel conserver, lequel archiver et lequel peut être détruit sans risque. Dans ce guide, vous verrez comment organiser chaque document bancaire, quand garder une preuve, et pourquoi certains cas demandent plus de prudence. L’objectif est simple : vous aider à faire le tri sans stress, avec des repères utiles pour votre argent et votre vie quotidienne.
Pourquoi certains papiers bancaires doivent rester sous la main
Un document bancaire n’est pas qu’un simple papier rangé dans une pochette. Il peut devenir une preuve utile si une opération est contestée, si un virement a été mal exécuté ou si des frais apparaissent sans explication. Dans la vie courante, vous pouvez avoir besoin d’un relevé, d’un justificatif ou d’un contrat pour défendre votre droit. C’est pourquoi il vaut mieux conserver certains éléments pendant le délai adapté, plutôt que de les jeter trop vite.
Le bon réflexe, c’est de garder le document tant qu’il peut encore servir juridiquement, fiscalement ou pratiquement. Un relevé bancaire peut aider à retrouver un paiement, un contrat à relire les conditions d’un service, et une preuve à résoudre un litige. Pour un particulier comme pour un professionnel, la durée de conservation dépend donc du cas, de l’argent en jeu et du niveau de risque.
- Vérifier une opération bancaire contestée
- Apporter une preuve en cas de litige
- Retrouver un paiement ancien ou un virement
- Contrôler des frais prélevés par erreur
- Justifier une démarche administrative ou fiscale
| Pourquoi garder ce document ? | Utilité concrète | Quand le conserver ? |
|---|---|---|
| Preuve de paiement | Montrer qu’une somme a bien été réglée | Jusqu’à la fin du délai de contestation |
| Contrat bancaire | Relire les conditions et les engagements | Pendant toute la relation puis après |
| Relevé de compte | Suivre les opérations et détecter une erreur | Plusieurs années selon le cas |
À quoi sert vraiment un relevé ou un justificatif bancaire ?
Le relevé bancaire sert d’historique, mais aussi de preuve. Si vous constatez un prélèvement étrange, il permet de vérifier la date, le montant et l’intitulé. Un justificatif bancaire, lui, peut montrer qu’un paiement a bien été fait ou qu’un contrat a été signé. Dans ce type de dossier, la conservation du document protège votre droit et évite bien des discussions.
Quand un document devient-il inutile ou trop ancien ?
Un document devient moins utile quand le délai de contestation est passé et qu’aucune opération n’est plus en cours. Mais attention : si un cas reste ouvert, mieux vaut conserver le document plus longtemps. En pratique, la durée dépend du type de papier, de la valeur de la preuve et du contexte. Le bon conseil est de ne rien jeter tant qu’une opération peut encore être vérifiée.
Les durées de conservation selon chaque type de document
La durée de conservation ne se décide pas au hasard. Un contrat, un relevé, une carte ou un prêt ne suivent pas la même logique. Pour répondre clairement à la question, il faut distinguer le délai légal, la durée recommandée et le cas particulier. Un document bancaire lié à un contrat important mérite souvent plus d’attention qu’un simple papier de gestion courante.
Retenez surtout cette règle : plus le document est lié à un engagement long, plus la conservation doit être prudente. Les documents de conservation courante couvrent souvent quelques années, tandis que les contrats de crédit ou d’épargne peuvent demander un suivi plus long. Le papier n’a pas la même valeur selon qu’il s’agit d’un relevé, d’un contrat ou d’une preuve de clôture.
- Les relevés servent surtout à suivre les opérations récentes
- Les contrats fixent les droits et obligations sur la durée
- Les cartes et moyens de paiement demandent des preuves en cas de fraude
- Les prêts et l’épargne exigent souvent une conservation plus longue
| Type de document | Durée conseillée | Raison |
|---|---|---|
| Relevé de compte | 5 ans environ | Suivi des opérations et contestation possible |
| Contrat bancaire | Tant que le compte existe puis 5 ans | Preuve des conditions et des engagements |
| Justificatif de prêt | Jusqu’au remboursement complet puis 5 ans | Preuve de clôture et de remboursement |
Relevés, contrats, cartes et prêts : des règles qui ne se ressemblent pas
Un relevé bancaire n’a pas la même fonction qu’un contrat de prêt. Le relevé sert à contrôler, le contrat à prouver un accord, et la carte bancaire à tracer une opération sensible. Pour un prêt, la conservation doit couvrir toute la vie du dossier, puis encore un temps après la fin. C’est la différence entre un document de gestion et un document de garantie.
Que faire si un document concerne plusieurs opérations ou plusieurs années ?
Dans ce cas, gardez le document le plus longtemps possible. Un seul papier peut couvrir plusieurs versements, plusieurs prélèvements ou plusieurs années de suivi. Si le dossier touche à un contrat, à une preuve de paiement ou à une opération exceptionnelle, la durée de conservation doit suivre l’élément le plus sensible. Mieux vaut un dossier un peu trop complet qu’un dossier incomplet.
Trier, archiver et détruire sans se tromper
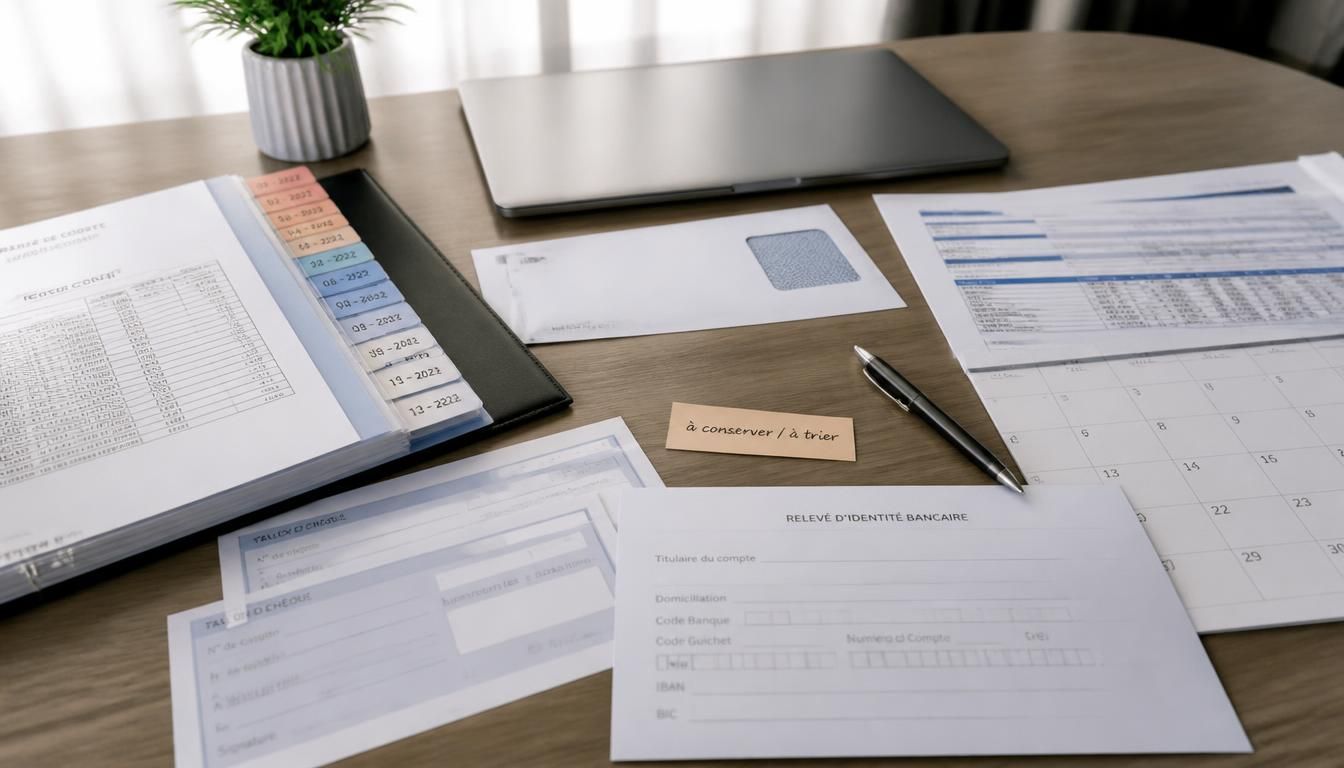
Le tri administratif devient beaucoup plus simple quand on avance étape par étape. Commencez par séparer chaque document bancaire selon sa fonction : relevé, contrat, preuve ou papier à jeter. Ensuite, regroupez les pièces par année pour éviter les oublis. Cette méthode limite les erreurs et vous aide à conserver ce qui compte vraiment, sans garder trop de papier inutile.
Un bon archivage numérique peut aussi vous faire gagner de la place. Scannez vos documents, nommez-les clairement et protégez-les avec un mot de passe solide. En cas de besoin, vous retrouvez plus vite une preuve ou un contrat. Pour la destruction, il faut rester prudent : un document jeté sans précaution peut exposer vos données bancaires et votre argent à un risque évitable.
- Rassembler tous les papiers bancaires au même endroit
- Classer chaque document par année et par thème
- Identifier les pièces à conserver, à archiver ou à détruire
- Numériser les documents importants avec une sauvegarde sécurisée
- Détruire les documents expirés avec un destructeur ou un broyage fin
Comment organiser ses dossiers par date et par thème
Le plus simple est de créer un dossier par année, puis des sous-dossiers par thème : compte courant, carte, prêt, épargne, justificatif. Cette logique rend la recherche rapide et évite de mélanger un papier ancien avec un document récent. Si vous gérez aussi des dossiers professionnels, séparez-les nettement pour ne pas confondre les pièces.
Quels papiers garder en version numérique, et lesquels garder en original ?
La version numérique suffit souvent pour un relevé, une copie de contrat ou une preuve de paiement. En revanche, certains originaux doivent être gardés plus longtemps si le contexte le demande. Le bon réflexe consiste à conserver l’original quand il porte une valeur particulière, puis à garder un scan sécurisé en parallèle. Ainsi, vous protégez mieux vos dossiers.
Les cas particuliers où il vaut mieux prolonger la conservation
Il existe des cas où la durée normale ne suffit pas. Un litige, une succession ou une clôture de compte peut imposer de garder le document plus longtemps. Dans ces situations, la preuve devient centrale, et le délai habituel ne doit pas être appliqué trop vite. Un contrat ou un relevé peut alors rester utile bien après sa date d’émission.
Le meilleur conseil est de ne jamais jeter un document bancaire si un dossier reste ouvert. Une opération exceptionnelle, un paiement contesté ou une demande de la banque peuvent rallonger la conservation. Le droit, la loi et la prudence vont parfois dans le même sens : mieux vaut attendre que le cas soit totalement clos avant de faire le ménage.
- Litige en cours avec la banque ou un tiers
- Succession ou partage de patrimoine
- Clôture récente d’un compte ou d’un contrat
- Opération exceptionnelle nécessitant une preuve durable
Après la fermeture d’un compte, que faut-il encore garder ?
Après la fermeture d’un compte, gardez le relevé final, la confirmation de clôture et tout document lié à un solde ou à un dernier virement. Ces pièces peuvent servir si une question revient plus tard. Si un prélèvement apparaît après la clôture, vous aurez encore la preuve nécessaire pour comprendre la situation.
Dans quels cas un document bancaire peut-il être conservé très longtemps ?
Un document bancaire peut être conservé très longtemps lorsqu’il touche à un contentieux, à une succession ou à une opération patrimoniale importante. Dans ces cas, la conservation n’est pas seulement pratique : elle protège votre droit. Si le dossier reste sensible, gardez aussi les échanges, les confirmations et tout papier utile à la compréhension de l’affaire.
FAQ – Questions fréquentes sur la conservation des papiers bancaires
Combien de temps garder un relevé bancaire ?
En général, un relevé bancaire se conserve plusieurs années, souvent autour de 5 ans. Ce délai permet de garder une preuve utile en cas de contestation ou d’erreur.
Faut-il conserver les contrats bancaires après la fermeture du compte ?
Oui, gardez le contrat après la fermeture, au moins pendant une durée de sécurité. Il peut servir de preuve si un point du dossier réapparaît plus tard.
Peut-on jeter les preuves de paiement après quelques mois ?
Mieux vaut attendre la fin du délai de contestation. Dans certains cas, la preuve reste utile plus longtemps, surtout si le paiement concerne un contrat ou un litige.
Que faire des documents bancaires numérisés ?
Conservez-les dans un espace sécurisé, avec mot de passe et sauvegarde. Le numérique est pratique, mais il doit rester lisible et protégé sur la durée.
Quels papiers faut-il garder plus longtemps en cas de litige ?
Gardez tout document bancaire lié au dossier : relevés, contrats, preuves et échanges. Tant que le cas n’est pas clos, la durée de conservation doit être prolongée.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque