
Assurance professionnelle infirmier : bien choisir
 Nicolas
•
28 octobre 2026
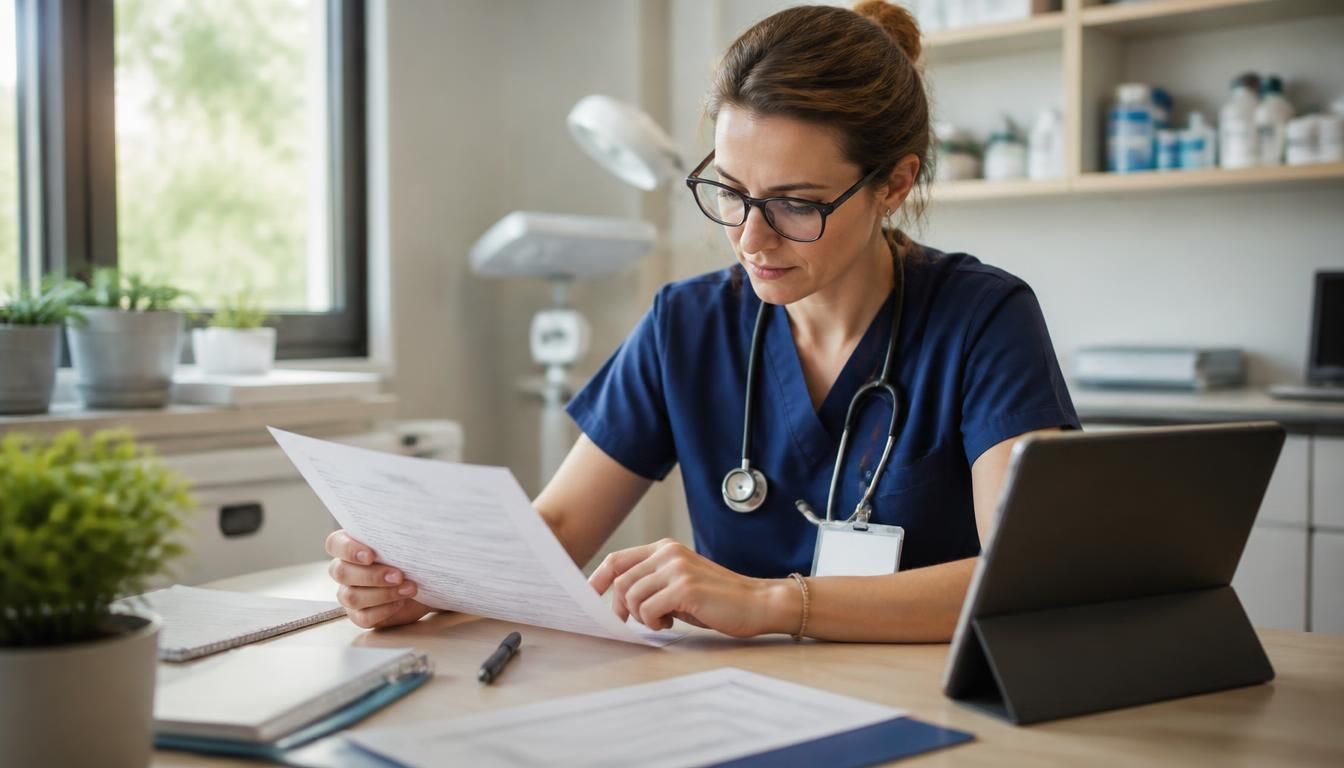
Quand on exerce au quotidien, un simple imprévu peut vite prendre de l’ampleur. Une mauvaise transmission, une chute, un doute sur un geste technique : tout cela peut bousculer votre pratique. L’assurance infirmier désigne alors une protection pensée pour sécuriser l’activité, rassurer le professionnel et limiter les conséquences financières d’un incident. Elle permet de mieux distinguer ce qui relève de la vie privée et ce qui touche directement l’exercice de soin, tout en garantissant une couverture plus sereine dans les situations délicates.
Dans la réalité, vous n’attendez pas un problème pour comprendre son utilité. Pourtant, cette assurance aide à exercer avec plus de calme, surtout quand les journées s’enchaînent vite. Elle assure une base de protection professionnelle, différente d’une couverture personnelle, et facilite la prise de décision quand le risque apparaît.
Comprendre ce que couvre la responsabilité civile professionnelle
La responsabilité civile professionnelle, ou RCP, constitue souvent le socle de toute assurance liée au soin. Elle intervient lorsqu’une faute, une négligence ou une erreur cause un dommage à un patient ou à un tiers. Dans le cadre d’un contrat adapté, cette assurance peut prendre en charge plusieurs conséquences : frais de défense, indemnisation, dommages corporels, préjudices matériels et atteinte immatérielle. Un soin mal exécuté, un médicament mal préparé ou une surveillance insuffisante peuvent suffire à déclencher une mise en cause.
La différence entre erreur, négligence et accident reste simple à retenir : l’erreur est une action inadaptée, la négligence un oubli évitable, l’accident un événement imprévisible malgré les précautions. Pour un patient, la frontière peut sembler floue, mais pour l’assurance, elle structure l’analyse du risque et de la responsabilité civile.
Ce que la RCP prend en charge dans la pratique
Dans la pratique, cette assurance de responsabilité civile répond à des situations très concrètes. Elle peut couvrir un patient qui conteste un soin, un tiers blessé lors d’un déplacement ou un dommage lié à un acte réalisé pendant l’activité. On pense aussi à une erreur de dosage, à une chute après un soin ou à une complication attribuée à une faute supposée. Le civil devient alors central, car il s’agit d’évaluer le préjudice et la réparation possible.
- Dommages corporels causés à un patient
- Préjudices matériels après un soin
- Litige lié à une faute alléguée
- Frais de défense en cas de réclamation
Pourquoi elle reste la base de la protection
Sans cette assurance, la moindre mise en cause peut peser lourd sur votre activité. La RCP reste donc la base, car elle protège l’exercice face aux conséquences financières d’un incident. Elle ne remplace pas les autres garanties, mais elle structure la réponse en cas de responsabilité civile engagée. C’est souvent le premier réflexe à avoir avant même de penser aux compléments.
Ce qui change selon votre statut d’exercice
Le besoin ne se ressemble pas selon que vous travaillez en cabinet, en établissement ou en stage. Un infirmier libéral n’a pas les mêmes attentes qu’un salarié, et un étudiant n’a pas les mêmes contraintes qu’un scolaire. L’activité, la fonction et le mode d’usage du véhicule ou du matériel influencent directement la couverture. Un contrat adapté doit donc suivre votre réalité de terrain, pas seulement votre diplôme.
Pour comparer, vous pouvez retenir cinq repères simples : le niveau d’autonomie, la présence d’un établissement, le cadre scolaire, l’encadrement de stage et la fréquence des déplacements. Chacun de ces profils suppose une protection différente, surtout si vous êtes indépendant, IDEL ou étudiant. Le bon réflexe consiste à vérifier qui porte la responsabilité principale en cas d’incident.
Le cas de l’infirmier libéral
En libéral, l’IDEL agit souvent seul, avec une forte autonomie et une activité tournée vers le domicile. Cela impose une vigilance renforcée sur la RCP, mais aussi sur les déplacements, le matériel et la continuité du service. Pour un libéral, la couverture doit suivre les soins réalisés hors établissement, les tournées et les actes techniques. Si vous êtes IDEL, vérifiez aussi les exclusions liées au lieu d’intervention et à la nature des actes.
Le cas de l’étudiant en stage
L’étudiant découvre la réalité du terrain dans un cadre scolaire et encadré, mais il reste exposé à des erreurs pendant le stage. Son assurance doit donc tenir compte du contexte d’apprentissage, de la supervision et des actes autorisés. Un étudiant peut croire qu’il est entièrement couvert par l’école, alors que la protection doit parfois être vérifiée au cas par cas. Le stage ne supprime jamais totalement le risque.
Le cas de l’infirmier scolaire
En milieu scolaire, les situations sont différentes : accueil d’élèves, premiers soins, urgence ponctuelle, surveillance de la santé. L’assurance doit donc s’adapter à un environnement où l’activité est moins technique qu’en service hospitalier, mais où la responsabilité reste réelle. Le cadre scolaire exige une lecture attentive du contrat, surtout si vous intervenez auprès de mineurs ou dans des situations d’urgence.
Les protections complémentaires qui sécurisent le quotidien
La RCP ne couvre pas tout. Pour sécuriser le quotidien, beaucoup de soignants ajoutent une prévoyance, une mutuelle et parfois une assurance auto liée aux trajets professionnels. La prévoyance protège en cas d’arrêt de travail, d’incapacité ou d’invalidité. La mutuelle, elle, complète les dépenses de santé non remboursées. Quant à l’auto, elle devient utile dès que les déplacements font partie de l’organisation du travail.
Ces garanties répondent à des usages différents : arrêt prolongé après une blessure, frais médicaux plus lourds, remplacement du véhicule utilisé pour les tournées ou protection d’un matériel coûteux. Bien combinées, elles évitent qu’un incident personnel ne fragilise votre activité professionnelle. Le bon réflexe consiste à vérifier ce que chaque garantie couvre vraiment avant de signer.
| Garantie | Rôle principal |
|---|---|
| Prévoyance | Compense un arrêt de travail ou une incapacité |
| Mutuelle | Réduit les frais de santé restant à charge |
| Auto professionnelle | Protège les trajets et certains usages du véhicule |
| Matériel | Sécurise les équipements utilisés au quotidien |
Pourquoi la prévoyance complète la RCP
La prévoyance complète la RCP parce qu’elle ne répond pas au même besoin. La RCP indemnise un tiers, tandis que la prévoyance vous soutient, vous, quand vous ne pouvez plus travailler. En cas d’arrêt, elle peut aider à maintenir un revenu, ce qui devient essentiel si l’activité s’interrompt plusieurs semaines. C’est une protection très utile quand le métier repose sur votre présence physique.
Quand la mutuelle et l’auto deviennent utiles
La mutuel et l’auto prennent tout leur sens quand la santé et les déplacements pèsent sur le quotidien. Une bonne mutuel aide à absorber les soins, les consultations et certains frais d’optique ou dentaire. L’auto, elle, devient indispensable si vous transportez du matériel ou si votre véhicule sert à l’activité. Dans ces cas, mieux vaut vérifier la garantie avant un usage intensif.
Les risques concrets du métier à anticiper
Le métier expose à des situations très concrètes : dosage mal lu, chute d’un patient, contamination croisée, oubli de surveillance ou litige après un soin. Chaque professionnel doit penser au risque avant qu’il ne se transforme en conflit. Une faute présumée peut entraîner un arrêt, une incapacité temporaire ou une procédure plus lourde. Le lien entre civil et pénal apparaît alors quand un dommage est contesté ou qu’un manquement grave est évoqué.
Le code de la santé et le code civil encadrent la responsabilité, mais le terrain reste parfois plus complexe que les textes. Un usage imprudent du matériel, une erreur de transmission ou une mauvaise interprétation d’un protocole peuvent suffire à déclencher une réclamation. Le professionnel doit donc anticiper, documenter et sécuriser chaque soin.
Les erreurs de soin les plus courantes
Les erreurs les plus fréquentes concernent le dosage, l’identification du patient, la surveillance et la traçabilité. Une activité répétitive augmente parfois le risque de routine, et la routine favorise l’oubli. Un soin réalisé trop vite, un matériel mal vérifié ou une information incomplète peuvent provoquer un incident. Dans ce cas, la responsabilité civile peut être recherchée, mais le volet pénal n’est jamais exclu si la faute est jugée grave.
- Erreur de dosage ou d’administration
- Chute pendant un déplacement ou un transfert
- Contamination ou infection liée au soin
- Litige après une surveillance jugée insuffisante
- Oubli de consigne ou de transmission
- Usage inadapté d’un matériel technique
Quand un incident devient un litige
Un incident devient un litige quand le patient, la famille ou un tiers conteste le soin ou ses conséquences. La responsabilité peut alors être examinée au civil, et parfois au pénal si un manquement grave est allégué. Le code sert de repère, mais la réalité dépend toujours du cas concret. Plus votre activité est exposée, plus la prévention et la preuve deviennent importantes.
Comment choisir une couverture adaptée à votre pratique
Pour souscrire au bon niveau de protection, commencez par comparer le contrat, l’assureur et la compagnie qui le propose. Vous devez pouvoir savoir ce qui est inclus, ce qui est exclu et ce qui change selon votre activité. Le client professionnel doit aussi regarder la franchise, le plafond, les extensions et la protection juridique. Une entreprise d’assurance sérieuse laisse lire ses conditions avant de signer.
Avant de souscrire, examinez cinq critères : la nature des actes couverts, le statut exercé, les déplacements, le matériel protégé et la présence d’une garantie complémentaire. Une seule garantie ne suffit pas toujours. Si vous exercez en libéral, en stage ou en structure, l’usage réel de votre pratique doit guider le choix. Demandez-vous aussi si l’assureur comprend les besoins du terrain.
Les critères à comparer avant de signer
Comparez d’abord l’étendue des garanties, puis les exclusions, la franchise et le plafond d’indemnisation. Regardez ensuite la qualité de l’assistance, le délai de réponse et la possibilité d’adapter le contrat à votre activité. Une garantie utile aujourd’hui peut devenir insuffisante demain si votre pratique évolue. L’objectif n’est pas de payer moins, mais de souscrire juste.
Les erreurs à éviter au moment du choix
Ne signez pas sans lire les exclusions, surtout si vous travaillez en mobilité ou en structure mixte. Évitez aussi de choisir une compagnie uniquement sur le prix, car une protection trop faible coûte souvent plus cher après un sinistre. Enfin, ne confondez pas couverture professionnelle et protection personnelle : elles se complètent, mais ne répondent pas aux mêmes besoins.
Les réponses à connaître avant de souscrire
Avant de choisir une assurance, l’infirmier doit vérifier son statut, son lieu d’exercice et ses risques réels. Un professionnel libéral, un IDEL, un étudiant ou un profil scolaire n’ont pas les mêmes besoins. L’assurance santé, la prévoyance et la mutuelle ne couvrent pas les mêmes situations, et la responsabilité civile n’a pas le même rôle qu’une protection personnelle. Le code et l’article contractuel doivent être lus avec attention.
Dans une entreprise ou en activité indépendante, le bon réflexe consiste à relier chaque cas à un besoin précis. Vous pouvez vous demander si votre assurance couvre vos soins, vos déplacements, votre arrêt éventuel et vos frais de santé. Cette vérification simple évite bien des surprises.
Ce qu’un infirmier doit vérifier en priorité
Vérifiez d’abord si la responsabilité civile est bien adaptée à votre exercice. Ensuite, regardez si la prévoyance complète votre protection en cas d’arrêt ou d’incapacité. Enfin, contrôlez la mutuel et les garanties santé si vous supportez des frais réguliers. Un infirmier libéral ou un étudiant n’aura pas le même niveau d’exigence qu’un profil scolaire.
Les questions à se poser avant de souscrire
Demandez-vous : mon assurance couvre-t-elle vraiment mon activité ? Ai-je besoin d’une prévoyance en plus ? Mon statut libéral, IDEL, étudiant ou scolaire est-il bien déclaré ? Et si un sinistre survient, qui prend en charge quoi ? Ces questions simples permettent de choisir une assurance plus cohérente avec votre pratique professionnelle.
FAQ – Questions fréquentes sur la protection des soignants
Quelle couverture est indispensable pour exercer en sécurité ?
L’assurance de responsabilité civile professionnelle reste la base. Elle protège l’infirmier professionnel en cas de faute, de dommage ou de réclamation liée au soin. Selon le cas, une prévoyance et une mutuelle complètent utilement cette assurance.
Un infirmier salarié doit-il aussi vérifier sa protection ?
Oui, car l’assurance de l’employeur ne couvre pas toujours tous les cas. L’infirmier professionnel salarié doit vérifier sa responsabilité, sa santé et sa prévoyance, surtout si l’activité comporte des gestes techniques ou des déplacements.
Un étudiant en stage a-t-il besoin d’une couverture spécifique ?
Oui, car l’assurance d’un étudiant ne se limite pas au cadre scolaire. En stage, la responsabilité peut être engagée selon le cas, et une assurance adaptée aide à sécuriser l’apprentissage et la pratique.
Pourquoi la prévoyance est-elle souvent recommandée ?
Parce qu’elle protège l’infirmier professionnel en cas d’arrêt, d’incapacité ou d’invalidité. Elle complète l’assurance de responsabilité et soutient le revenu quand l’activité ne peut plus être exercée normalement.
Faut-il ajouter une protection pour les déplacements professionnels ?
Oui, surtout si vous utilisez souvent votre auto. Une assurance adaptée au véhicule devient utile pour un infirmier libéral ou un professionnel mobile, car les trajets font partie intégrante de l’activité.
Comment savoir si son contrat correspond à son activité ?
Relisez les garanties, les exclusions et les plafonds. Comparez aussi la prévoyance, la mutuelle et la responsabilité civile avec votre statut, votre usage réel et votre cadre d’exercice professionnel.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance